Vous disposez d’une somme à placer et vous hésitez entre la garder disponible pour les imprévus ou la faire fructifier sur plusieurs années. Cette hésitation est saine : elle reflète deux besoins légitimes, la sécurité à court terme et le rendement à long terme. La bonne approche ne consiste pas à choisir l’un contre l’autre, mais à les ordonner.
Réponse directe : Constituez d’abord une épargne de précaution équivalente à quelques mois de dépenses sur un livret réglementé disponible, puis orientez l’excédent vers des placements long terme adaptés à votre horizon et à votre tolérance au risque.
Cet article vous guide étape par étape : combien garder en réserve, quel livret privilégier selon vos revenus, quels supports envisager pour le long terme et comment répartir concrètement votre épargne.
Les décisions à prendre dans l’ordre
- Calculer son matelas de sécurité en mois de dépenses courantes.
- Placer cette réserve sur un livret réglementé disponible et défiscalisé.
- Vérifier son éligibilité au LEP via le revenu fiscal de référence.
- Orienter l’excédent vers des supports long terme adaptés à son horizon.
- Automatiser l’épargne pour tenir la répartition dans la durée.
Épargne de précaution : à quoi sert-elle et combien garder ?
L’épargne de précaution est la somme que vous conservez pour absorber les imprévus sans avoir à emprunter ni à vendre vos autres placements. Panne de voiture, franchise d’assurance, perte temporaire de revenus : elle doit rester immédiatement disponible et stable en valeur.
Comme repère chiffré, l’Autorité des marchés financiers recommande de disposer d’une épargne de précaution équivalente à 2 à 6 mois de revenus, le niveau exact dépendant de la situation professionnelle et du nombre de personnes au foyer, selon le repère de l’AMF pour l’épargne de précaution. Un salarié en CDI pourra viser le bas de la fourchette ; un indépendant ou une personne aux revenus irréguliers aura plutôt intérêt à viser le haut.
Concrètement, listez vos dépenses incompressibles mensuelles (loyer, charges, alimentation, transports, assurances) puis multipliez-les par le nombre de mois choisi. Pour un budget de 1 400 € par mois, une réserve de trois mois représente 4 200 €, et six mois 8 400 €. Ce montant doit être placé sur un support disponible, et non laissé sur le compte courant où il ne rapporte rien et perd du pouvoir d’achat avec l’inflation.
Point de vigilance : l’épargne de précaution n’est pas une épargne de projet. Si vous préparez un apport immobilier ou un achat prévu dans deux ans, c’est une enveloppe distincte, à ajouter à votre matelas de sécurité.
Quel livret réglementé choisir pour son épargne de précaution ?
Pour une réserve disponible, les livrets réglementés cumulent trois atouts : capital garanti, retrait possible à tout moment et intérêts exonérés d’impôt sur le revenu comme de prélèvements sociaux. Les trois principaux sont le Livret A, le LDDS (Livret de développement durable et solidaire) et le LEP (Livret d’épargne populaire).
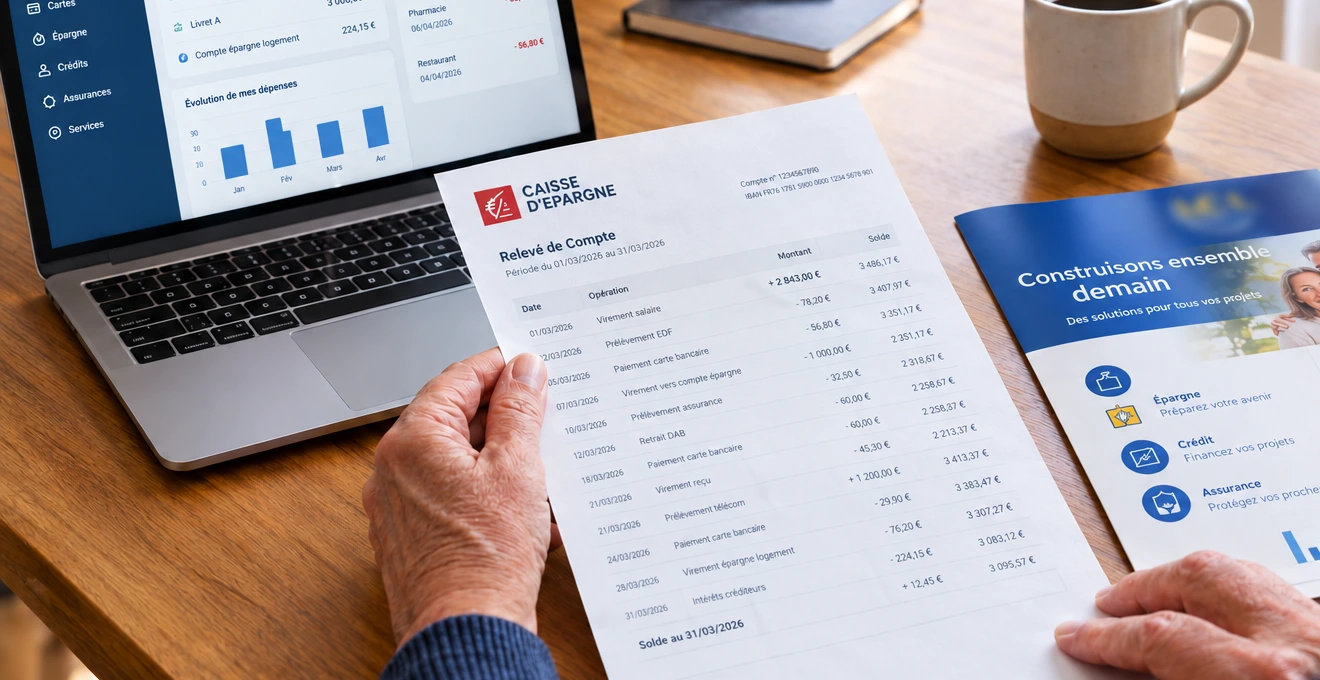
Le LEP se distingue par un rendement supérieur, mais il est soumis à une condition de revenus. Depuis le 1er août 2026, son taux est fixé à 2,5 % et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux, selon le ministère de l’Économie sur les produits d’épargne. L’éligibilité dépend du revenu fiscal de référence (RFR) de l’année N-2 ou N-1, dont le seuil varie selon la composition familiale et le lieu de résidence, et est révisé chaque année. Chaque personne éligible peut détenir un LEP, dans la limite de deux LEP par foyer fiscal (contribuable et partenaire pacsé), d’après la fiche de la Banque de France sur le LEP.
À titre d’exemple de livret réglementé défiscalisé, le LEP distribué par la Caisse d’Épargne suit le cadre réglementaire national : taux, plafond et conditions d’éligibilité sont identiques quel que soit l’établissement teneur du compte. Le choix de la banque joue surtout sur la qualité du service et la facilité d’ouverture.
Comparaison pratique
- Taux supérieur à celui du Livret A à la date de publication.
- Intérêts totalement défiscalisés.
- Disponibilité immédiate des fonds.
- Éligibilité conditionnée au RFR.
- Plafond de dépôt inférieur à celui du Livret A.
- Nécessité de justifier son éligibilité chaque année selon les règles en vigueur.
Si vous êtes éligible au LEP, remplissez-le en priorité avant d’alimenter le Livret A ou le LDDS. Si vous ne l’êtes pas, le Livret A et le LDDS restent les supports de référence pour une épargne de précaution. Pensez à vérifier les taux en vigueur au moment où vous arbitrez : ils évoluent périodiquement.
Investissement long terme : quels placements pour quel horizon ?
Une fois le matelas de sécurité constitué, l’excédent peut être orienté vers des placements susceptibles de délivrer un rendement supérieur sur plusieurs années. La règle de base : plus votre horizon est long, plus vous pouvez accepter une part de risque, car vous disposez du temps nécessaire pour absorber les fluctuations.
Trois grandes familles d’enveloppes structurent le long terme en France :
- L’assurance-vie combine fonds en euros (capital garanti, rendement modéré) et unités de compte (potentiel supérieur, risque de perte en capital). Sa fiscalité devient plus favorable après huit ans de détention.
- Le Plan d’Épargne en Actions (PEA) permet d’investir en actions européennes avec une fiscalité allégée au-delà d’une durée minimale de détention fixée par la réglementation.
- Le Plan d’Épargne Retraite (PER) est dédié à la préparation de la retraite, avec un cadre fiscal spécifique à l’entrée et à la sortie, et une immobilisation des fonds jusqu’à la retraite sauf cas de déblocage anticipé prévus par la loi.
Chacune de ces enveloppes a une logique propre : disponibilité des fonds, cadre fiscal, niveau de risque accepté. L’assurance-vie reste la plus souple pour un débutant, car elle autorise des retraits à tout moment, même si la fiscalité la plus favorable s’applique après un certain nombre d’années de détention.
Risque de perte en capital : hors fonds en euros et livrets réglementés, les supports d’investissement ne garantissent pas le capital. Les performances passées ne préjugent pas des performances futures. Vérifiez systématiquement le cadre fiscal applicable à votre situation avant toute souscription.
Comment arbitrer entre précaution et long terme selon votre profil ?
L’arbitrage repose sur un principe simple : la précaution d’abord, le rendement ensuite. Tant que votre matelas de sécurité n’est pas constitué, le long terme attend. Une fois ce seuil atteint, chaque euro supplémentaire peut être orienté vers des placements à horizon plus lointain.
Pour affiner la répartition, quatre critères personnels pèsent dans la décision :
- Stabilité des revenus : plus ils sont irréguliers, plus la précaution doit être étoffée.
- Horizon de projet : un besoin dans deux ans n’appelle pas le même support qu’un projet à quinze ans.
- Tolérance au risque : votre capacité à supporter une baisse temporaire de valeur sans vendre.
- Besoin de liquidité : un achat prévu ou une charge à venir doit rester disponible.
Cas pratique
Claire, salariée aux revenus modestes, dispose de 6 000 € d’économies et d’une capacité d’épargne de 150 € par mois. Ses dépenses mensuelles incompressibles s’élèvent à 1 200 €. Elle est éligible au LEP. Elle vise d’abord un matelas de trois mois de dépenses, soit 3 600 €, qu’elle place sur son LEP. Elle y conserve les 2 400 € restants comme marge de confort. Les 150 € mensuels suivants viennent compléter progressivement cette réserve jusqu’à atteindre six mois de dépenses, puis sont redirigés vers une assurance-vie pour commencer à constituer une épargne long terme. Cet exemple est pédagogique : chaque situation nécessite une adaptation personnelle.
Deux erreurs sont fréquentes et symétriques : placer toutes ses économies en long terme expose à devoir vendre au mauvais moment en cas d’imprévu, tandis que laisser dormir toute son épargne sur un compte courant fait perdre mécaniquement du pouvoir d’achat. L’arbitrage juste se situe entre ces deux extrêmes.
Quelles démarches pour placer votre argent dès aujourd’hui ?
Passer de la théorie à l’action tient en quelques étapes concrètes. Procédez dans l’ordre pour éviter d’oublier une vérification clé.
- Calculer votre besoin de précautionAdditionnez vos dépenses incompressibles mensuelles et multipliez-les par le nombre de mois adapté à votre situation (2 à 6).
- Vérifier votre éligibilité au LEPMunissez-vous de votre dernier avis d’imposition et comparez votre revenu fiscal de référence au plafond en vigueur selon la composition de votre foyer.
- Comparer les livrets réglementésSi vous êtes éligible, priorisez le LEP. Sinon, orientez-vous vers le Livret A ou le LDDS.
- Ouvrir le ou les supports adaptésLes justificatifs usuels sont une pièce d’identité, un justificatif de domicile et l’avis d’imposition pour le LEP. L’ouverture se fait en ligne ou en agence.
- Automatiser votre épargneMettez en place un virement mensuel vers vos supports, en respectant l’ordre précaution puis long terme une fois le matelas atteint.
Si vous combinez un projet professionnel à cette logique d’épargne, les mêmes principes de prudence s’appliquent : sécuriser ses besoins essentiels avant d’engager des ressources dans un projet plus incertain. Pour explorer cette dimension, vous pouvez consulter nos repères pour démarrer un projet sans mobiliser d’apport important.
Enfin, pour les charges fixes qui pèsent sur votre budget mensuel, chaque économie dégagée vient directement augmenter votre capacité à épargner. Des pistes existent pour réduire son assurance habitation, par exemple en comparant régulièrement les offres.
Questions fréquentes sur la répartition de votre épargne
Combien faut-il vraiment garder sur son épargne de précaution ?
Le repère institutionnel de l’AMF est de 2 à 6 mois de revenus, à ajuster selon la stabilité de votre situation professionnelle et la composition de votre foyer. Un salarié en CDI peut viser le bas de la fourchette, un indépendant plutôt le haut.
Comment savoir si je suis éligible au LEP ?
L’éligibilité dépend de votre revenu fiscal de référence (N-2 ou N-1) comparé à un plafond révisé chaque année, qui varie selon la composition familiale et le lieu de résidence. Votre avis d’imposition et les barèmes publiés par l’administration fiscale permettent de vérifier votre situation.
Faut-il bloquer son argent pour investir sur le long terme ?
Pas nécessairement. L’assurance-vie autorise des retraits à tout moment, même si sa fiscalité devient plus favorable après plusieurs années. Le PER, en revanche, immobilise les fonds jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
Puis-je investir sur le long terme avec de petites sommes ?
Oui. La plupart des enveloppes long terme acceptent des versements programmés de faible montant. L’essentiel est de constituer d’abord votre épargne de précaution, puis d’épargner régulièrement, même modestement, sur la durée.
Optimiser votre rendement ne consiste pas à chercher le placement miracle, mais à ordonner vos choix : sécuriser une réserve disponible, remplir en priorité les livrets réglementés les plus avantageux pour votre situation, puis orienter l’excédent vers des supports long terme compatibles avec votre horizon et votre tolérance au risque. Cette logique, appliquée avec constance et actualisée au gré de vos revenus et de vos projets, construit sur le temps long une épargne à la fois disponible et productive.