La Retraite Mutualiste du Combattant offre aux anciens combattants la possibilité de se constituer une rente viagère bénéficiant d’une double attractivité : une majoration versée par l’État et une exonération d’impôt sur le revenu. Ce dispositif repose sur la détention de la carte du combattant et sur un mécanisme d’épargne mutualiste structuré autour de versements réguliers et de gestes d’épargne. Si l’avantage fiscal apparaît séduisant, encore faut-il comprendre précisément comment la rente se constitue, quelles sont les conditions d’éligibilité réelles, et dans quelle mesure les prélèvements sociaux viennent nuancer l’exonération annoncée.
Préparer sa retraite avec la Retraite Mutualiste du Combattant suppose également de déterminer si ce dispositif suffit à couvrir ses besoins de revenus futurs, ou s’il convient de le compléter par une épargne retraite individuelle plus flexible. Cet article détaille le fonctionnement de la RMC, ses leviers d’optimisation, et les points de vigilance pour organiser une stratégie d’épargne retraite cohérente.
Retraite Mutualiste du Combattant : définition et principe du dispositif
La Retraite Mutualiste du Combattant constitue un produit d’épargne retraite sous forme de rente viagère, réservé aux titulaires de la carte du combattant. Ce dispositif s’appuie sur un mécanisme mutualiste : l’épargnant effectue des versements réguliers auprès d’une mutuelle, et ces versements ouvrent droit à une majoration spécifique versée par l’État. Selon un rapport sénatorial sur les anciens combattants, cette majoration varie entre 12,5 % et 60 % selon le titre détenu et sa date d’obtention. Cette majoration s’ajoute à la rente constituée par les versements mutualistes, créant ainsi un effet de levier pour l’épargnant.
L’autre pilier attractif de la RMC réside dans son traitement fiscal. Selon l’administration fiscale française, la retraite du combattant prévue par les articles L255 à L257 du Code des pensions militaires d’invalidité et des victimes de guerre est totalement exonérée d’impôt sur le revenu. Cette exonération s’applique à la rente mutualiste et à la majoration de l’État. Toutefois, cette exonération d’impôt sur le revenu ne supprime pas les prélèvements sociaux applicables aux rentes viagères : la rente reste soumise aux contributions sociales en vigueur au moment de sa perception, ce qui réduit le montant net effectivement perçu.
Distinction fiscale essentielle : l’exonération d’impôt sur le revenu signifie que la rente ne s’ajoute pas au revenu imposable, mais les prélèvements sociaux (CSG, CRDS, prélèvement de solidarité) restent dus sur le montant brut de la rente.
Le dispositif repose donc sur trois piliers : des versements mutualistes effectués par l’épargnant, une majoration de l’État calculée en fonction du titre et de l’ancienneté, et une exonération d’impôt sur le revenu nuancée par le maintien des prélèvements sociaux. Cette mécanique permet de transformer un effort d’épargne personnel en complément de revenus viager, mais elle suppose de bien maîtriser les conditions d’éligibilité et les modalités de versements pour en tirer le meilleur parti.
Si la Retraite Mutualiste du Combattant offre un cadre avantageux pour les anciens combattants, elle présente également des contraintes structurelles liées à son fonctionnement mutualiste. Pour les épargnants recherchant une plus grande souplesse de versements et des options de sortie diversifiées, compléter la RMC avec un plan d’épargne retraite individuel peut s’avérer pertinent. Des solutions comme celle proposée par la-france-mutualiste.fr permettent d’articuler plusieurs supports d’épargne retraite pour couvrir l’ensemble de ses besoins futurs.
Qui peut bénéficier de la Retraite Mutualiste du Combattant ?
L’accès à la Retraite Mutualiste du Combattant repose sur une condition centrale : la détention de la carte du combattant. Cette carte matérialise la reconnaissance officielle du statut d’ancien combattant et conditionne l’ensemble des droits liés au dispositif, y compris la majoration de l’État. Sans cette carte, il n’est pas possible de souscrire une Retraite Mutualiste du Combattant ni de bénéficier de la majoration spécifique.
Selon le ministère des Armées, l’attribution d’un titre d’ancien combattant repose en règle générale sur une durée d’exposition ou de participation de 90 jours à l’événement concerné. Ce délai correspond à la présence effective en opération extérieure, en mission de guerre ou en période de conflit reconnu par la réglementation. Des exceptions existent selon les conflits : certaines opérations, notamment en Algérie ou lors d’opérations extérieures spécifiques, peuvent ouvrir droit au titre avec des durées différentes ou des modalités particulières.
Pour vérifier son éligibilité et obtenir la carte du combattant, plusieurs démarches doivent être entreprises auprès des institutions compétentes. L’Office national des anciens combattants et victimes de guerre (ONACVG) constitue l’interlocuteur privilégié pour déposer une demande de reconnaissance du statut et obtenir la carte. Le ministère des Armées intervient également dans la validation des périodes de service et la délivrance des attestations nécessaires.
Vérifier son éligibilité à la carte du combattant
- Rassembler les justificatifs de service et de présence en opération (états de service, attestations de campagne).
- Déposer une demande auprès de l’ONACVG, en précisant les périodes et théâtres d’opérations concernés.
- Attendre la validation du dossier par le ministère des Armées et l’obtention de la carte du combattant.
- Conserver précieusement la carte et les justificatifs pour toute démarche ultérieure liée à la RMC.
Une fois la carte du combattant obtenue, il devient possible de souscrire une Retraite Mutualiste du Combattant auprès d’une mutuelle proposant ce dispositif. La souscription suppose de choisir le rythme et le montant des versements, dans le respect du cadre mutualiste défini par l’organisme. Cette étape conditionne directement le montant futur de la rente et l’ampleur de la majoration de l’État, d’où l’importance de planifier son effort d’épargne en fonction de ses capacités financières et de ses objectifs de revenus.
Comment optimiser sa rente RMC grâce aux versements et au geste d’épargne ?
Le montant de la rente de la Retraite Mutualiste du Combattant dépend directement de deux facteurs : le niveau des versements effectués par l’épargnant et le mécanisme du geste d’épargne. Plus les versements sont réguliers et conséquents, plus la rente constituée sera élevée. Cette relation linéaire entre effort d’épargne et rente future impose de planifier ses versements en fonction de sa capacité d’épargne et de la durée restant avant le départ à la retraite.
Le geste d’épargne constitue un levier d’optimisation propre au dispositif mutualiste. Il s’agit d’une bonification accordée par la mutuelle ou par l’État sur les versements effectués, selon des modalités définies par le cadre réglementaire et les conditions contractuelles. Ce geste d’épargne s’ajoute aux versements de base et vient alimenter le capital constitutif de la rente. Selon le rapport sénatorial précédemment cité, la majoration spécifique de l’État comprise entre 12,5 % et 60 % fonctionne comme un effet de levier : chaque euro versé bénéficie de cette majoration, augmentant ainsi le montant global de la rente sans effort supplémentaire de l’épargnant.
Pour maximiser sa rente future, plusieurs leviers d’optimisation peuvent être activés. Privilégier des versements réguliers dès l’obtention de la carte du combattant permet de bénéficier d’une durée de capitalisation plus longue et de cumuler davantage de gestes d’épargne. Adapter le montant des versements à sa tranche marginale d’imposition permet également de tirer parti de la déductibilité fiscale éventuelle des versements, dans la limite des plafonds réglementaires. Enfin, vérifier régulièrement auprès de la mutuelle le montant estimé de la rente future permet d’ajuster son effort d’épargne si nécessaire.
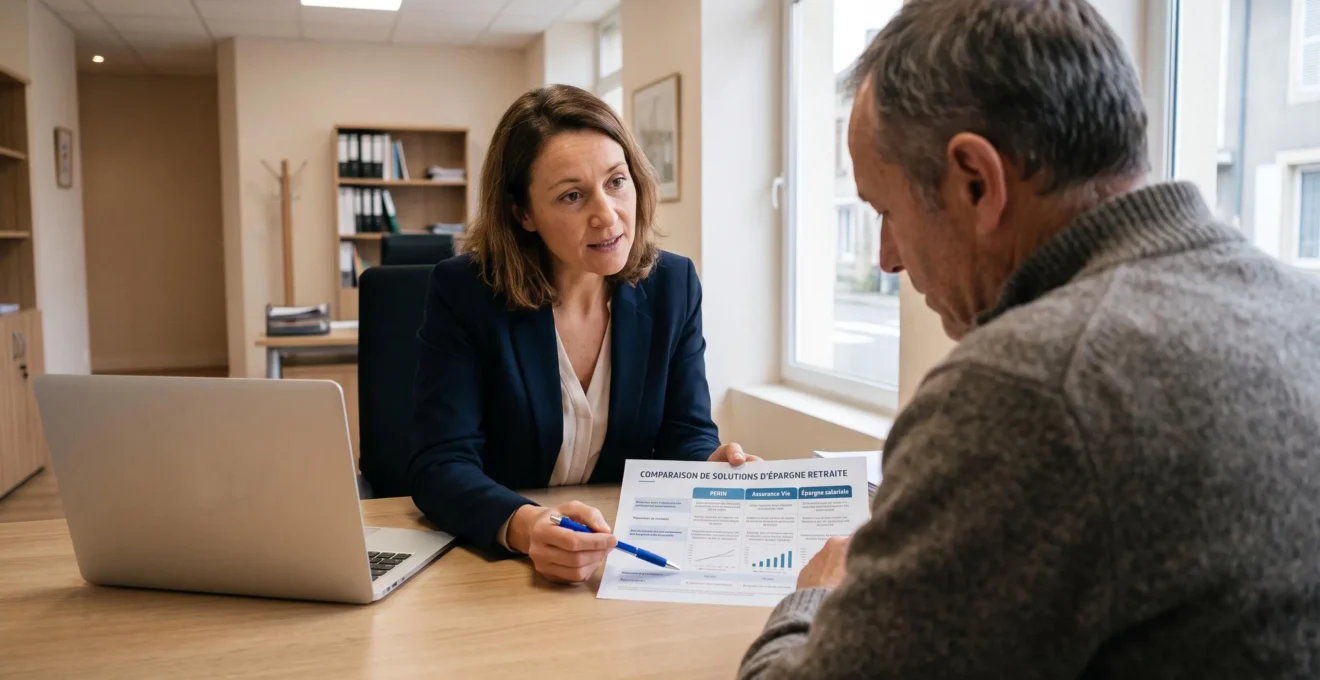
- Si vous disposez de 15 à 20 ans avant la retraite :
Privilégier des versements réguliers et modérés pour bénéficier d’une longue durée de capitalisation et maximiser l’effet de la majoration de l’État sur la durée.
- Si vous approchez de la retraite (moins de 10 ans) :
Envisager des versements plus conséquents pour compenser la durée réduite de capitalisation, tout en vérifiant les plafonds de versements autorisés par la mutuelle.
- Si votre capacité d’épargne est modérée :
Maintenir un effort d’épargne régulier même modeste, en complément d’autres dispositifs retraite, pour profiter de la majoration sans peser excessivement sur votre budget.
La souplesse des versements varie selon les mutuelles et les contrats souscrits. Certains dispositifs imposent un rythme de versements minimum, tandis que d’autres permettent une modulation en fonction de la situation financière de l’épargnant. Cette contrainte relative doit être anticipée lors de la souscription, pour éviter de se retrouver dans l’incapacité de maintenir les versements en cas de difficulté passagère. Vérifier les conditions de suspension ou de réduction temporaire des versements constitue donc un point de vigilance essentiel.
Faut-il compléter la RMC avec un plan d’épargne retraite individuel ?
La Retraite Mutualiste du Combattant présente des atouts indéniables pour les anciens combattants : majoration de l’État, exonération d’impôt sur le revenu, et cadre mutualiste structuré. Toutefois, ce dispositif présente également des limites qui peuvent justifier le recours à un complément d’épargne retraite. Les versements mutualistes sont souvent cadrés par des conditions contractuelles, la sortie s’effectue principalement en rente viagère, et la flexibilité de gestion reste limitée par rapport à d’autres produits d’épargne retraite.
Le plan d’épargne retraite individuel (PER) offre en complément une plus grande souplesse. Les versements sont libres, déductibles du revenu imposable dans la limite des plafonds réglementaires, et les options de sortie permettent de choisir entre rente viagère et capital, ou une combinaison des deux. Cette flexibilité permet d’adapter la stratégie de sortie à ses besoins réels au moment du départ à la retraite, contrairement à la RMC dont la rente viagère constitue la modalité principale de sortie.
Selon les informations communiquées par La France Mutualiste, l’offre LFM PER’FORM affiche un rendement de 4,00 % en 2025 sur son fonds en euros, sans frais sur les versements, et permet une flexibilité de sortie en rente ou en capital. Ces caractéristiques, présentées par la marque, illustrent les avantages d’un PER individuel en complément de la RMC : souplesse de versements, options de sortie diversifiées, et possibilité de bénéficier d’un rendement sur un support sécurisé.
| Critère | Retraite Mutualiste du Combattant | PER individuel |
|---|---|---|
| Éligibilité | Réservée aux titulaires de la carte du combattant | Accessible à tous |
| Majoration | Majoration de l’État de 12,5 % à 60 % selon le titre | Aucune majoration spécifique |
| Fiscalité des versements | Déductibilité selon plafonds réglementaires | Versements déductibles du revenu imposable dans la limite des plafonds |
| Fiscalité de la rente | Exonération d’impôt sur le revenu, prélèvements sociaux dus | Rente imposable selon le régime des rentes viagères à titre onéreux |
| Sortie | Principalement en rente viagère | Rente, capital ou combinaison des deux |
| Flexibilité des versements | Versements cadrés par le contrat mutualiste | Versements libres |
L’arbitrage entre renforcer ses versements sur la RMC ou ouvrir un PER individuel en complément dépend de plusieurs facteurs. Si la majoration de l’État constitue un avantage déterminant et que la sortie en rente viagère correspond aux besoins de revenus futurs, concentrer son effort d’épargne sur la RMC peut se justifier. En revanche, si la flexibilité de sortie et la diversification des supports d’investissement sont prioritaires, compléter la RMC par un PER individuel permet de couvrir une gamme plus large de besoins et d’adapter sa stratégie de sortie au moment venu.
Point de vigilance sur la stratégie d’épargne : cumuler plusieurs dispositifs d’épargne retraite suppose de maîtriser les plafonds de déductibilité fiscale, pour éviter de perdre l’avantage fiscal sur une partie des versements. Vérifier chaque année le plafond global disponible permet d’optimiser la répartition des versements entre RMC et PER.
Organiser son épargne retraite : points de vigilance et sorties possibles
Préparer sa retraite avec la Retraite Mutualiste du Combattant suppose de sécuriser ses droits dans la durée et de planifier ses options de sortie. La RMC constitue une rente viagère, ce qui signifie que le versement se poursuit jusqu’au décès de l’assuré. Cette modalité garantit un revenu régulier et sécurisé, mais elle ne permet pas de récupérer un capital en cas de besoin ponctuel. Pour les épargnants ayant également constitué une épargne complémentaire sur un PER individuel, la question du choix entre rente et capital se pose au moment du départ à la retraite.
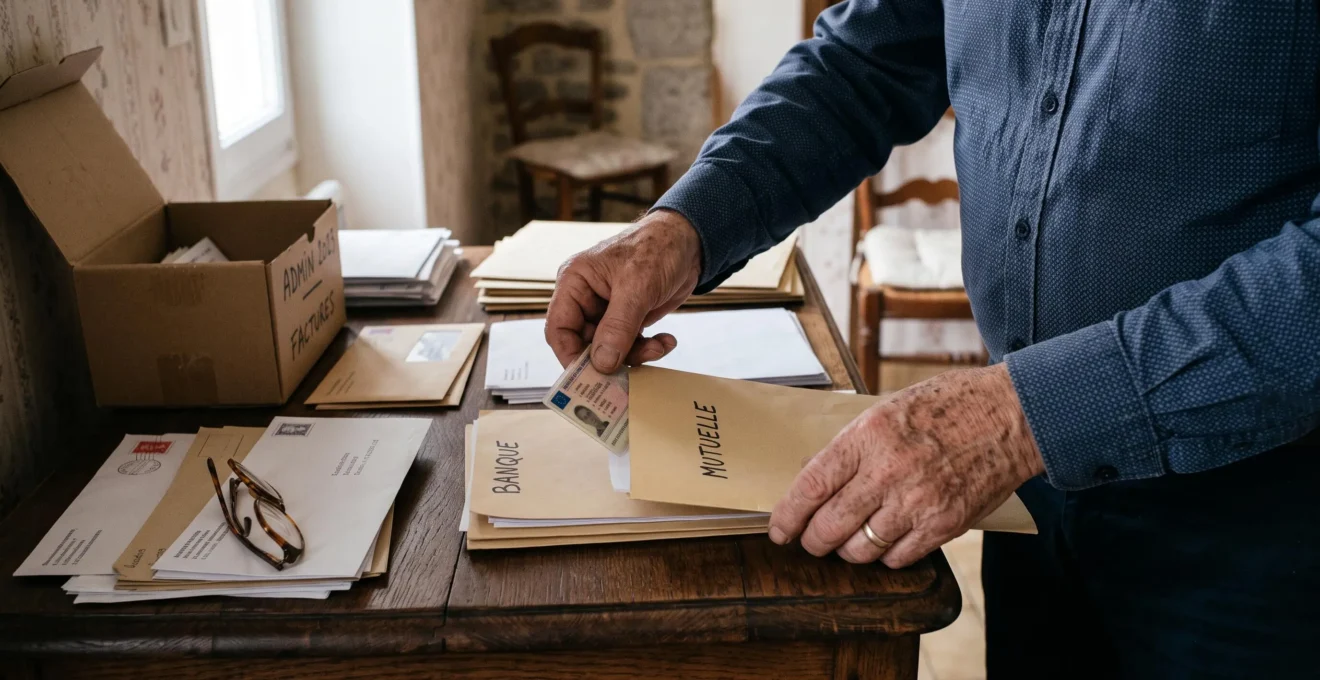
Conserver l’ensemble des justificatifs de droits constitue une précaution essentielle pour faciliter la liquidation de la rente et éviter tout litige avec la mutuelle ou l’administration fiscale. Les documents à conserver incluent la carte du combattant, les attestations de service délivrées par le ministère des Armées, les relevés de versements mutualistes, et les notifications de majoration de l’État. Ces justificatifs permettent de prouver l’éligibilité au dispositif et de reconstituer l’historique des versements en cas de besoin.
Pour l’épargne complémentaire constituée sur un PER individuel, la décision entre sortie en rente ou en capital dépend des besoins de revenus et de la situation patrimoniale au moment du départ à la retraite. La sortie en rente garantit un revenu régulier à vie, mais elle ne permet pas de disposer d’un capital pour des projets ponctuels. La sortie en capital offre une souplesse maximale, mais elle suppose de gérer soi-même ce capital pour qu’il couvre les besoins futurs. Une option intermédiaire consiste à combiner rente et capital, en débloquant une partie en capital pour un besoin immédiat et en conservant le reste sous forme de rente viagère. Pour approfondir cette question, l’article sur la sortie en capital ou en rente pour un plan retraite détaille les critères de décision selon les profils d’épargnants.
La pérennité de l’exonération d’impôt sur le revenu de la rente mutualiste constitue une préoccupation fréquente. Si le cadre fiscal actuel prévoit une exonération totale d’impôt sur le revenu, rien ne garantit qu’une réforme fiscale future ne viendra pas modifier ce traitement. Toutefois, les dispositifs liés aux anciens combattants bénéficient historiquement d’une stabilité réglementaire importante, et toute modification suppose un vote du Parlement. Cette incertitude relative ne doit pas conduire à renoncer au dispositif, mais elle justifie de diversifier son épargne retraite pour ne pas dépendre exclusivement d’un seul régime fiscal.
Qui peut bénéficier de la Retraite Mutualiste du Combattant ?
Seuls les titulaires de la carte du combattant peuvent bénéficier de la Retraite Mutualiste du Combattant. Cette carte s’obtient après reconnaissance officielle du statut d’ancien combattant par le ministère des Armées, généralement après une durée de présence en opération d’au moins 90 jours selon les règles en vigueur.
La rente de la RMC est-elle totalement exonérée d’impôt ?
La rente mutualiste du combattant est totalement exonérée d’impôt sur le revenu, conformément au Code des pensions militaires d’invalidité et des victimes de guerre. En revanche, elle reste soumise aux prélèvements sociaux (CSG, CRDS, prélèvement de solidarité) applicables aux rentes viagères, ce qui réduit le montant net effectivement perçu.
Comment maximiser le montant de sa rente mutualiste ?
Le montant de la rente dépend directement du niveau des versements effectués et de la majoration de l’État. Pour maximiser sa rente, il convient de débuter les versements le plus tôt possible après obtention de la carte du combattant, de maintenir des versements réguliers, et de vérifier régulièrement auprès de la mutuelle le montant estimé de la rente future pour ajuster son effort d’épargne si nécessaire.
Peut-on cumuler la RMC avec un plan d’épargne retraite individuel ?
Il est tout à fait possible de cumuler la Retraite Mutualiste du Combattant avec un PER individuel. Cette combinaison permet de profiter de la majoration de l’État sur la RMC tout en bénéficiant de la flexibilité et des options de sortie diversifiées offertes par le PER. Toutefois, il convient de maîtriser les plafonds de déductibilité fiscale pour optimiser les versements sur chaque dispositif.
Quels documents conserver pour justifier ses droits à la RMC ?
Il est recommandé de conserver la carte du combattant, les attestations de service et de campagne délivrées par le ministère des Armées, les relevés de versements mutualistes, et les notifications de majoration de l’État. Ces documents permettent de prouver l’éligibilité au dispositif et de faciliter la liquidation de la rente au moment du départ à la retraite.
Organiser son épargne retraite autour de la Retraite Mutualiste du Combattant suppose de vérifier son éligibilité à la carte du combattant, de planifier ses versements en fonction de sa capacité d’épargne et de ses objectifs de revenus futurs, et de conserver l’ensemble des justificatifs nécessaires. Pour les épargnants souhaitant maximiser leur complément de revenus tout en diversifiant leurs supports, compléter la RMC par un PER individuel permet de tirer parti des avantages de chaque dispositif : majoration de l’État et exonération d’impôt pour la RMC, flexibilité et options de sortie pour le PER. Cette approche combinée offre une stratégie d’épargne retraite équilibrée, adaptée aux besoins spécifiques des anciens combattants préparant activement leur retraite.